驾考险:驾校经营风险管理的金融新支点
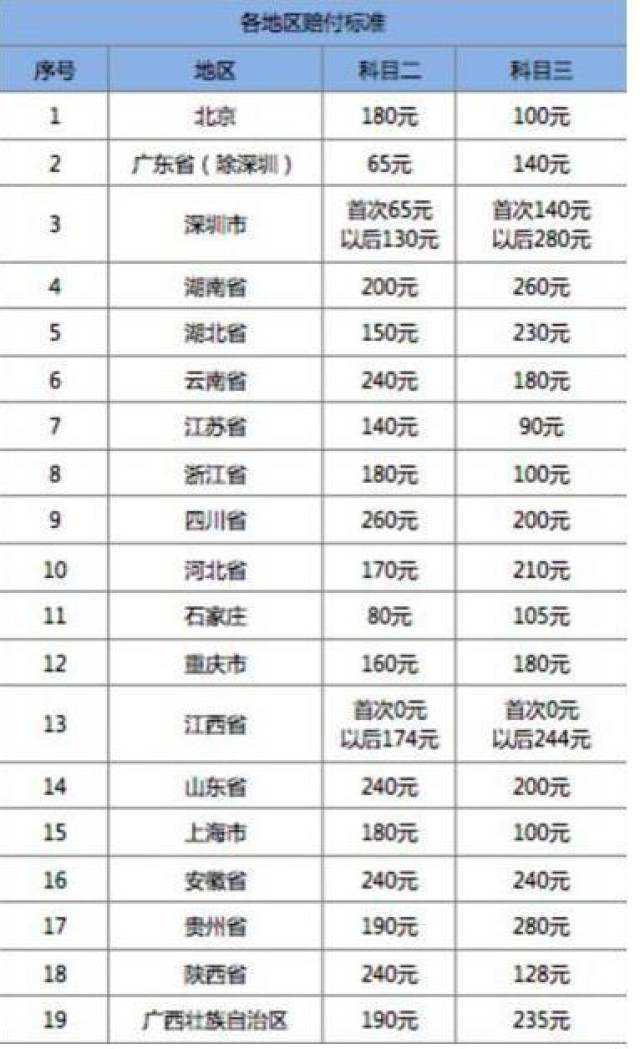
驾培行业长期面临一个结构性矛盾:学员考试通过率波动带来的补考成本、退费纠纷与口碑损耗,往往由驾校单方承担。据交通运输部发布的《2023年交通运输行业发展统计公报》,全国机动车驾驶培训机构超过2.1万家,年培训学员规模保持在2500万人次以上,而科目二、科目三的平均首次通过率长期徘徊在60%上下。这意味着每年有近千万人次学员需要补考,由此产生的培训复训成本、车辆油耗、教练工时与场地占用,构成驾校经营中一笔不易量化却真实存在的隐性支出。驾考险的出现,正是金融保险工具切入这一风险敞口的产物。
一、驾考险的产品逻辑:从学员保障到驾校风险转移
从产品形态看,驾考险属于典型的场景化保险,其保障责任通常覆盖学员单科补考费用、多次补考后的培训补偿,部分产品还延伸至学员意外伤害与驾校责任险的交叉领域。对学员而言,它降低了“考不过”的经济与心理门槛;对驾校而言,其价值远不止于一份附加服务——它实质上是一种风险转移机制。传统模式下,驾校为维系口碑,常以“包过”“免费复训”作为招生承诺,一旦通过率低于预期,这部分承诺便转化为刚性成本。引入驾考险后,补考相关的经济责任由保险产品承接,驾校的招生承诺有了可定价、可核算的金融支撑。
值得注意的是,驾考险并非简单的费用报销工具。成熟的驾校保险方案在设计时会引入费率浮动机制,将驾校的历史通过率、教练管理水平、学员投诉率等指标纳入定价模型。这一机制反向激励驾校改善教学质量,形成“低风险—低费率—高口碑”的正向循环,与车险领域的无赔款优待逻辑一脉相承。
二、行业数据背后的经营痛点
驾培行业的风险集中度比外界想象得更高。中国道路运输协会相关调研显示,在驾校年度总成本中,补考复训相关支出占比约为8%至15%,中小型驾校由于单车学员配比偏高,这一比例往往逼近上限。与此同时,学员退费纠纷是驾培投诉的高发领域,多地市场监管部门公布的数据中,驾培类投诉常年位居生活服务类前列,其中相当比例与“考试未通过后的费用处理”直接相关。
这些数据指向一个结论:驾校经营风险的核心并非车辆事故或场地安全,而是与考试结果强绑定的服务履约风险。学员考试保障类产品的市场空间,正建立在这一痛点的普遍性之上。以某东部省份驾培行业协会的抽样为例,引入驾考保障服务的驾校,其学员投诉率平均下降约三成,续报与转介绍率则有明显提升,说明保障服务对招生端具有可观测的拉动效应。
三、驾校风险管理中的保险方案配置思路
将驾考险纳入驾校风险管理体系,需要避免“买一份保险了事”的粗放做法。较为务实的配置路径可分三层推进:
- 基础层:以学员补考保障为核心,覆盖科目二、科目三的补考费用,明确赔付条件与等待期,避免销售环节的过度承诺。
- 进阶层:将驾校责任险、教练车车险与驾考险打包设计,形成覆盖人、车、考试结果的一体化驾校保险方案,降低多头投保的管理成本。
- 优化层:依托保险机构提供的理赔数据与通过率数据,反向优化教练排班、学员分层教学与招生定价,使保险从成本项转变为经营决策的数据来源。
需要提醒的是,驾考保险产品的条款差异较大,补考次数上限、免赔约定、是否涵盖模拟考试费用等细节,直接影响实际保障效果。驾校在采购时应要求保险服务方提供清晰的赔付案例与费率测算依据,而非仅比较保费高低。
四、结语
驾考险的意义,在于把驾培行业中模糊的“包过承诺”转化为可定价、可管理的金融契约。对学员,它是考试保障服务带来的确定性;对驾校,它是经营风险管理工具箱中的一件实用器具。随着驾培行业从规模扩张转向精细化运营,这类嵌入具体经营场景的保险产品,有望成为驾校保险方案中的标准配置,也为金融服务实体经济提供了一个小而具体的注脚。